本ウェブサイトでは、Cookieを利用しています。本ウェブサイトを継続してご利用いただく際には、当社のCookieの利用方針に同意いただいたものとみなします。
 IFRS
IFRSとは
IFRS(International Financial Reporting Standards)は、企業の財務諸表を作成するための国際的な会計基準です。国際会計基準審議会(IASB)が基準を設定しています。
日本語の名称は「国際財務報告基準」。読み方は「アイファース」「イファース」「アイ・エフ・アール・エス」などです。
IFRSでは、資産や売上をいつ、いくらで計上するかなどを定めています。日本基準と処理が異なる取引もあり、利益や資産の金額を比べるときに注意が必要です。このページでは、具体例を交えながら日本基準との違い、基準書の内容、国内外の採用状況を紹介します。
IFRSの目的は国を越えて企業を比較しやすくすること
国ごとに会計基準が異なると、同じ取引でも財務諸表に示す利益や資産の金額が変わる場合があります。投資家にとって分かりにくいのは、その差が事業の違いによるものか、会計処理の違いによるものかという点です。
IFRSは、国や地域の異なる企業の財務情報を比較しやすくし、投資などの判断に役立つ情報を提供することを目指しています。採用方法は国や地域によって異なり、強制適用や任意適用、自国基準をIFRSに近づける取り組みなどさまざまです。
IFRSと日本基準の違いをのれんの処理で比較
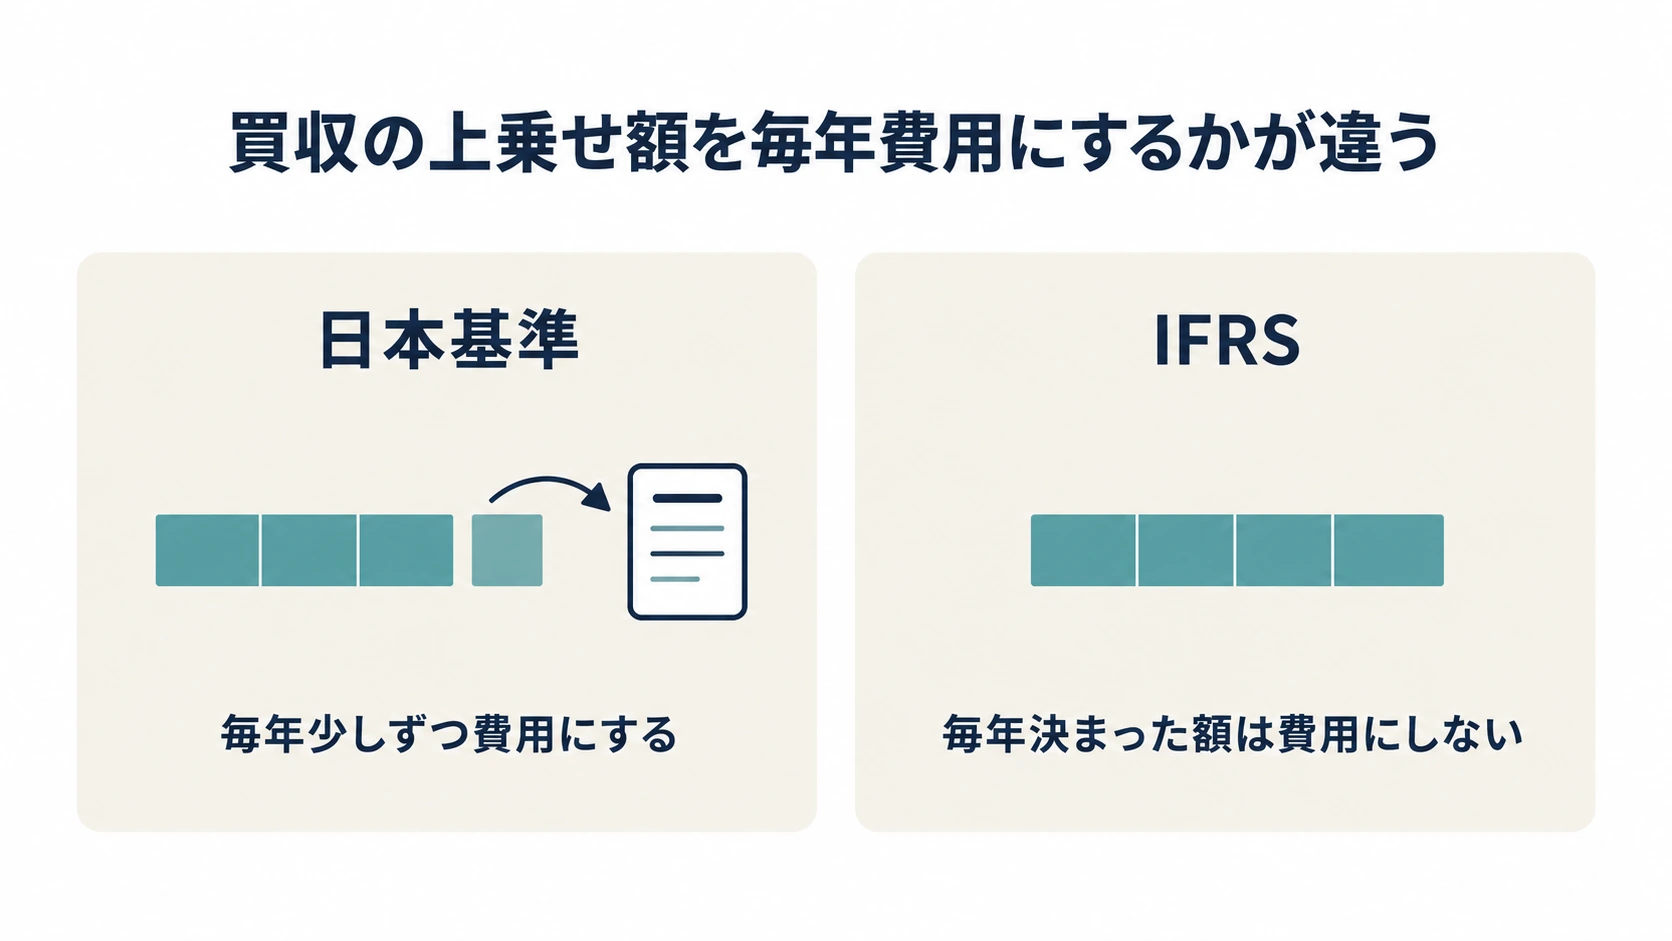
日本基準との違いを、企業買収で生じる「のれん」の扱いで見てみましょう。のれんは、買収対価が取得した識別可能な資産と負債の差額を上回る部分です。
日本基準では、のれんを原則として20年以内の効果が及ぶ期間にわたり、規則的に費用にする処理を行います。この処理が「償却」です。
IFRSでは、のれんを規則的に償却しません。ただし、減損損失を計上する場合は費用となる点に注意が必要です。毎年、のれんを含む資産グループの回収可能性を検討し、回収できる金額が帳簿価額を下回る場合は減損損失を計上します。
「IFRSは原則主義、日本基準は細則主義」という説明だけでは、このような金額や処理の違いは分かりません。取引ごとに、どの基準のどの要件が適用されるかを確認する必要があるのです。
会計処理を比べるときに確認する5つの項目
- 適用範囲は、どの基準が取引や契約のどの部分に適用されるか。
- 認識は、資産・負債・収益・費用をいつ計上するか。
- 測定は、取得原価・公正価値・使用価値などのうち、どの金額を使うか。
- 事後処理は、償却・減損・再測定・戻入れなどをその後どう行うか。
- 表示・開示は、財務諸表のどこに示し、注記で何を説明するか。
項目ごとに比べると、利益や資産の金額が変わる理由を確認できます。減損などの数値例や比較表を見たい方には、IFRSと日本基準の違いを解説したコラムも参考になる記事です。利益測定の考え方については、IFRSの資産・負債アプローチを解説した記事をご覧ください。
参考:ASBJ「連結財務諸表における資本連結手続に関する実務指針」、IFRS Foundation「IFRS 3 Business Combinations」、IFRS Foundation「IAS 36 Impairment of Assets」
IFRSを構成する会計基準と解釈指針
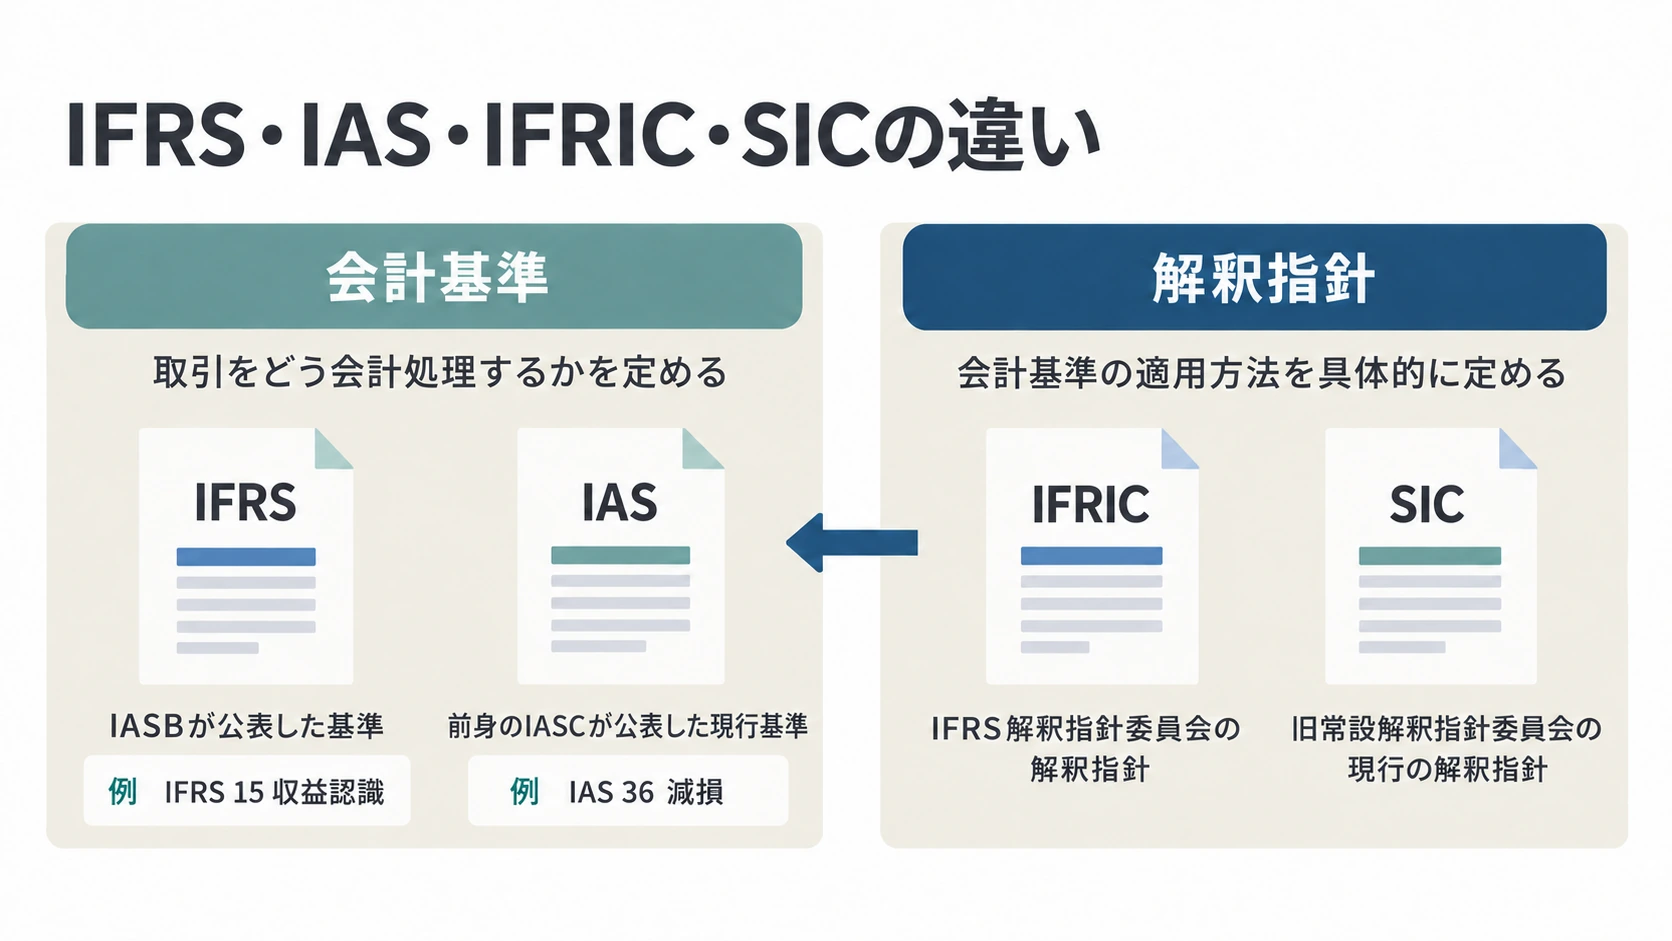
IFRS Accounting Standardsには、IASBが公表したIFRSと、前身のIASCが公表したIASが含まれます。いずれも取引の会計処理を定めた基準です。
会計基準の適用方法を具体的に定める解釈指針も含まれています。IFRICはIFRS解釈指針委員会、SICは旧常設解釈指針委員会による解釈指針の名称です。IASやSICにも現在有効なものがあり、名称が古いからといって使われていないとは限りません。
基準書の本文と設例と結論の根拠の役割
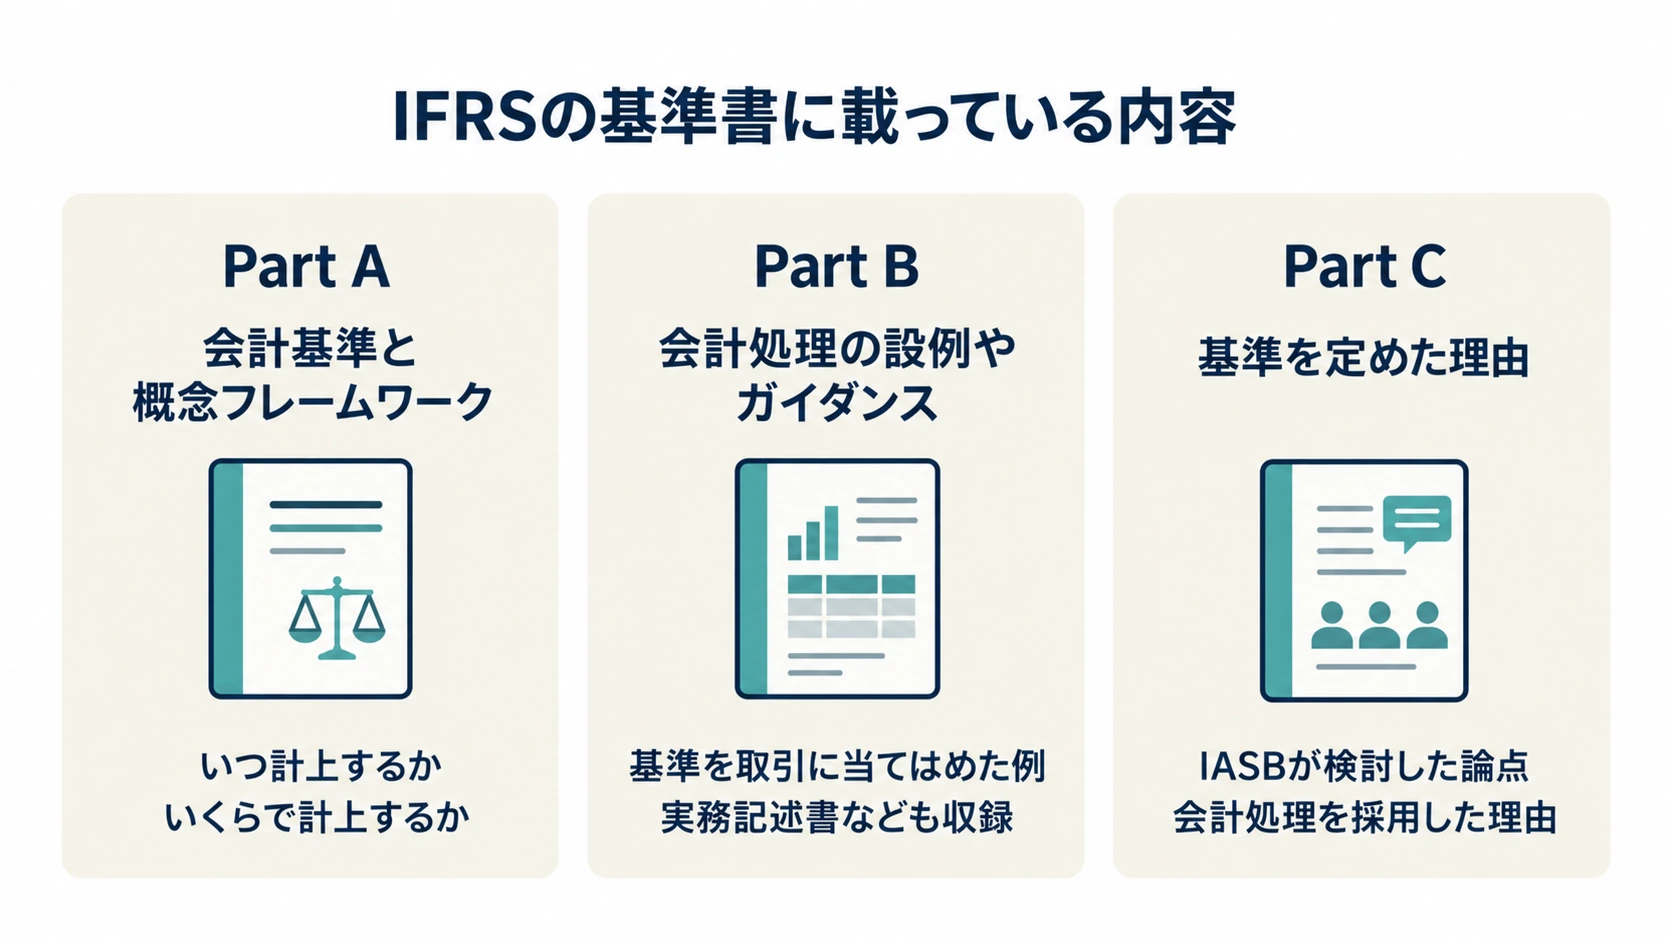
図は、Required Annotated版の3分冊に収録される内容を示したものです。Part Aの基準本文では、取引の適用範囲や計上時期、金額、表示・開示の要件を確認できます。
Part Bに収録されるのは、会計処理の設例や適用ガイダンス、実務記述書など。Part Cには結論の根拠があり、IASBが検討した論点や、その会計処理を採用した理由を確認できます。
基準名を覚えるだけでは、実際の取引にどの処理を使うか判断しにくいものです。本文で要件を読み、設例で取引への当てはめ方を確かめると、処理の理由まで理解しやすくなります。
参考:IFRS Foundation「Issued Standards」、IFRS Foundation「Required Annotated 2025」
140を超える国と地域で求められるIFRS
IFRS Foundationによると、140を超える国と地域で、上場企業のすべてまたは大部分にIFRS Accounting Standardsの使用が求められています。目的は、財務情報の透明性を高め、企業と投資家の情報格差を小さくし、国境を越えた投資判断に役立てることです。
会社法や税制、金融規制は、それぞれの国や地域で定められています。企業の財務報告を読むときは、IFRSの適用有無に加え、その国や地域で適用が義務なのか任意なのかも確認が必要です。
日本のIFRS採用状況と知識を使う業務
日本では、2010年3月期から一定の要件を満たす上場企業の連結財務諸表で、IFRSの任意適用が認められています。東京証券取引所の2026年7月公表資料では、プライム市場のIFRS適用済み・適用決定・適用予定の会社は合計250社です。これらの会社がプライム市場の時価総額に占める割合は、2026年6月末時点で52.6%とされています。
IFRSの知識を使うのは、経理や連結決算だけではありません。経営企画、財務、監査、システム、内部統制も関係する業務です。海外子会社との会計方針の統一やM&A後の処理、経営指標の説明などで、IFRSの要件を確認する場面があります。
参考:日本取引所グループ「『会計基準の選択に関する基本的な考え方』の開示内容の分析について(2026年3月決算会社まで)」
IFRSと簿記の学び方の違い
簿記では、日々の取引を仕訳し、勘定に集計して財務諸表を作る流れを学びます。IFRSの学習では、財務諸表の利用者にどのような情報を示すかという視点も必要です。取引に適用する基準を確認し、利益や資産、注記にどのような影響が出るかを考えます。

簿記とIFRSは、どちらも会計の理解に必要な学習です。実務では、正確な仕訳に加え、財務諸表への影響を説明する力も求められます。IFRSを学ぶときの目標は、取引や契約に適用する基準と条件を確かめ、金額や開示の理由を説明できるようになることです。
IFRSを初めて学ぶときの進め方
初めて学ぶ場合は、IFRSの目的と用語を確認し、財務諸表の見方から学びます。続いて確認するのが、認識・測定・事後処理・表示・開示の要件です。減損、収益認識、リース、金融商品などを具体例で日本基準と比べると、取引による違いを理解しやすくなります。
試験を通じて学びたい方には、IFRS Certificate試験の制度と出題範囲も参考になる情報です。講座内容を手元で比較したい方は無料の資料請求、説明を聞いて検討したい方は説明会動画をご利用ください。
IFRSの理解は具体的な取引の比較から
IFRSは、企業の財務情報を国や地域を越えて比較するための会計基準です。のれんの費用処理のように、日本基準との違いを具体的な取引で確かめると、利益や資産の金額が変わる理由を理解しやすくなります。
実務で確認したいのは、適用範囲、計上時期、金額、その後の処理、表示・開示の5項目。それぞれの要件を基準本文と設例で確かめ、取引と財務諸表の関係を説明できるようにしていきましょう。