本ウェブサイトでは、Cookieを利用しています。本ウェブサイトを継続してご利用いただく際には、当社のCookieの利用方針に同意いただいたものとみなします。
 IFRS
- 2025/04/30公開
- 2026/09/17更新
IFRS導入のメリット・デメリット|費用と注意点を解説
IFRSを導入すると、海外拠点との財務情報の比較や海外投資家への説明に共通の基準を使えます。一方で、移行時のシステム対応や教育に加え、導入後も見積りの検証や開示への対応が必要です。
導入の価値を判断する材料は、海外事業の状況、資金調達の方針、経理体制。メリットを得やすい条件と必要な作業を、経理や財務の実務に照らして確認します。
目次
IFRSとは? 導入前に確認したい適用の条件
IFRS(国際会計基準)導入の5つのメリット
IFRS(国際会計基準)導入の3つのデメリット
IFRS(国際会計基準)導入における3つの注意点
IFRS導入は自社の目的と運用負担を比べて判断する
IFRSとは? 導入前に確認したい適用の条件
IFRS(国際会計基準)とは、国際会計基準審議会(IASB)が世界共通の会計基準とすることを目標として定めた会計基準のことです。
海外の親会社や子会社、投資家と共通の基準で財務情報を比較するために用いられます。ただし、IFRSを採用するだけで各拠点のデータや決算手順まで統一されるわけではありません。
日本では所定の要件を満たす企業が、連結財務諸表に指定国際会計基準を任意適用できます。導入を判断する際は、連結決算で得られる利点と、各社の個別決算に残る作業の両方の確認が必要です。
関連ページ:アビタス IFRS「IFRSとは」
自社で先に確認する導入の条件
| 検討する目的 | 確認すること |
|---|---|
| 海外拠点の管理 | 会計方針と報告項目を共通化できるか |
| 投資家への説明 | 比較対象の企業がIFRSを使っているか |
| 導入後の運用 | 連結調整や減損テスト、各社の決算を担う人員とシステムを確保できるか |
IFRS(国際会計基準)導入の5つのメリット
IFRS(国際会計基準)の導入は、特にグローバルに事業を展開する企業にとってメリットがあります。主なメリットは、以下の5つです。
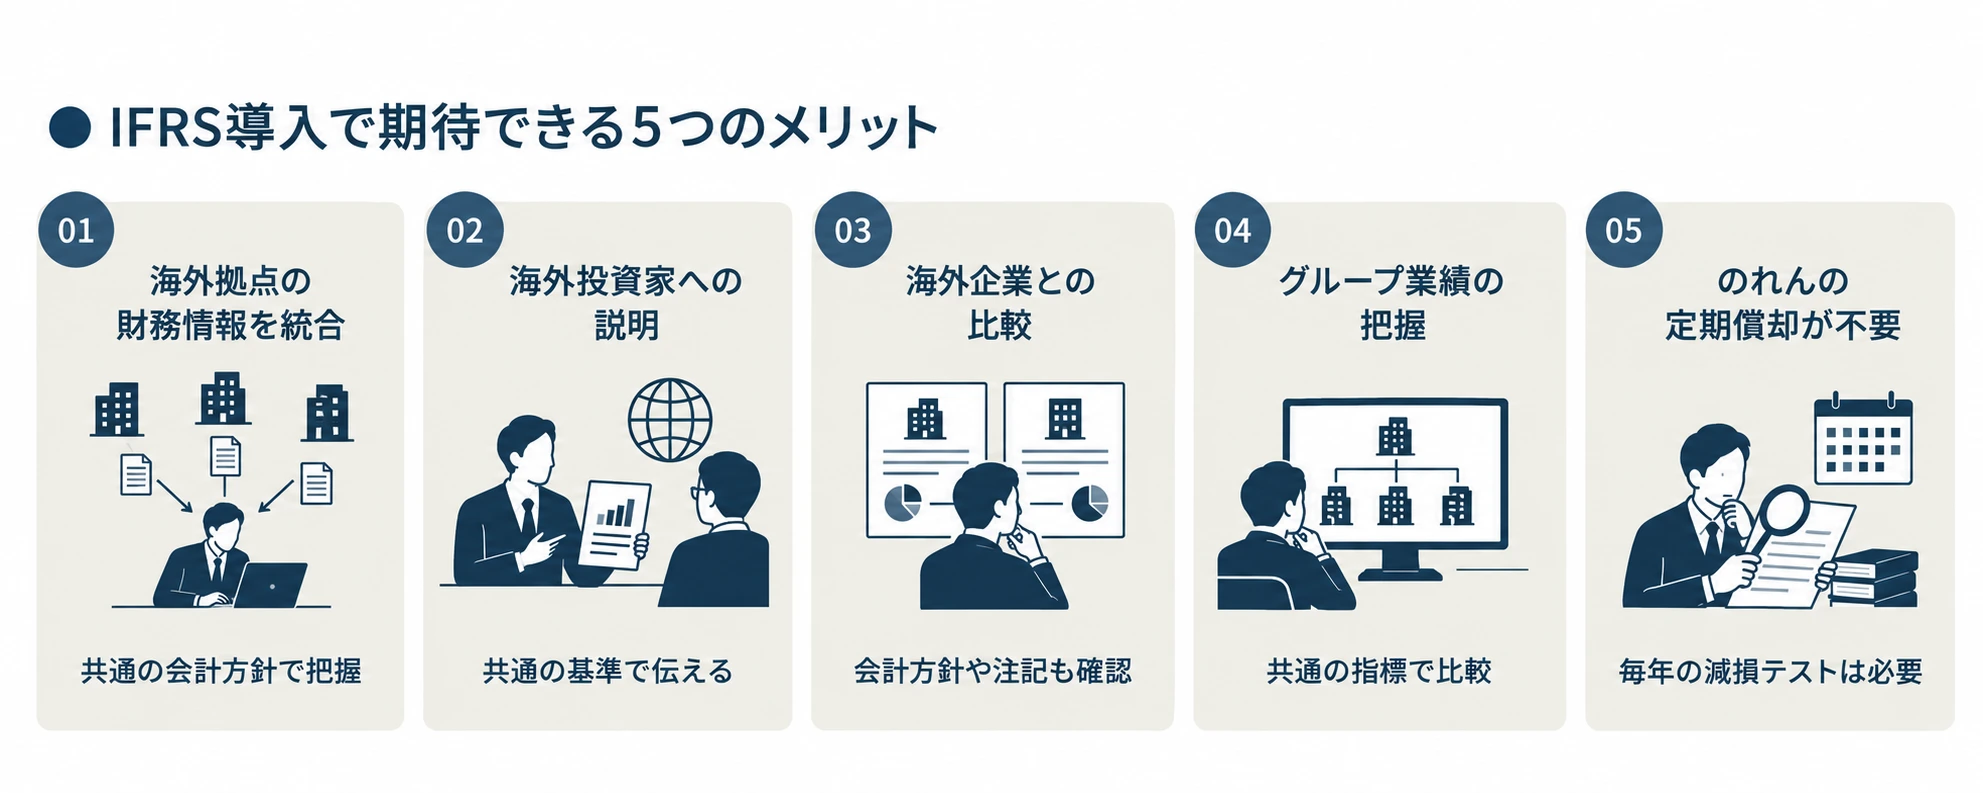
- 財務情報を海外拠点とも統合できる
- 海外投資家へ財務情報を説明しやすい
- 海外の競合他社と比較しやすい
- グループ共通の指標で業績を把握しやすい
- 買収で生じたのれんの定期償却が不要
上記の5点について、1つずつ詳しく解説します。
海外拠点の財務情報を共通の基準で把握できる
IFRS(国際会計基準)を導入することで、海外に拠点のある企業では、異なる会計基準で作成された財務情報を共通の基準で把握し、連結財務諸表の作成を効率的に行えるようになります。
効果を得る前提は、グループ共通の会計方針や勘定科目、報告期限を定め、各拠点で必要なデータを集められるようにすること。現地の法定決算が残る場合は、IFRSへの調整も必要です。
海外拠点の財務状況をグループ全体で一元的に管理できると、経営判断の迅速化やリスク管理の強化を図れます。グローバルな視点で経営戦略を立てる際にも役立つ情報です。
海外投資家に財務内容を説明しやすくなる
IFRS(国際会計基準)を導入することで、財務諸表が国際的に比較できるようになり、海外投資家からの信頼を得やすくなるでしょう。その結果として、海外からの資金調達が円滑に進むことが期待できます。
海外投資家にとって、日本の会計基準に則って作成された財務諸表には把握しにくい面があるのも事実です。IFRS(国際会計基準)の導入で財務内容を理解しやすくなれば、資金調達につながる可能性があります。
グローバル化を目指す企業にとって、IFRS(国際会計基準)の導入は資金調達の面からも検討したい選択肢です。
海外の競合他社との業績比較
海外の競合他社と採用している会計基準が異なると、日本の会計基準に則した財務諸表と比較することは難しいでしょう。
比較する企業もIFRSを採用していれば、同じ基準による財務情報を事業分析に使えます。ただし、企業ごとに異なるのが会計方針の選択や見積り。数値とともに注記を確認する必要があります。
グループ共通の指標で業績を把握しやすい
グループ内で会計方針と報告項目をそろえると、各拠点の業績を同じ指標で比べやすくなります。基準差による調整を減らせれば、経営管理にも利用できる情報です。
これは「IFRSの数値なら日本基準より常に正確」という意味ではありません。減損や引当金などには見積りが伴うため、担当者が前提と根拠を検証する必要があります。
のれんの定期償却が不要になる
IFRSではのれんを償却しないため、他の条件が同じで減損もなければ、日本基準よりその分だけ利益が大きくなります。償却しないこと自体が現金の増加や買収の成功を意味するわけではありません。
日本会計基準では、M&Aにより生じたのれんを20年以内に毎期規則的に償却する定めです。IFRS(国際会計基準)では定期的な償却を行わず、少なくとも年に一度の減損テストを行い、価値の減少が認められた場合に減損損失を計上します。
利益への影響とあわせて、毎年の減損テストに必要な事業計画や割引率の検証、監査対応まで担えるかを確認しましょう。
関連記事:アビタス IFRS「のれんの償却におけるIFRSと日本基準の差異」
まずは無料の説明会にご参加ください。
IFRS(国際会計基準)導入の3つのデメリット
IFRS(国際会計基準)導入にはメリットだけでなく、次のようなデメリットも考えられます。
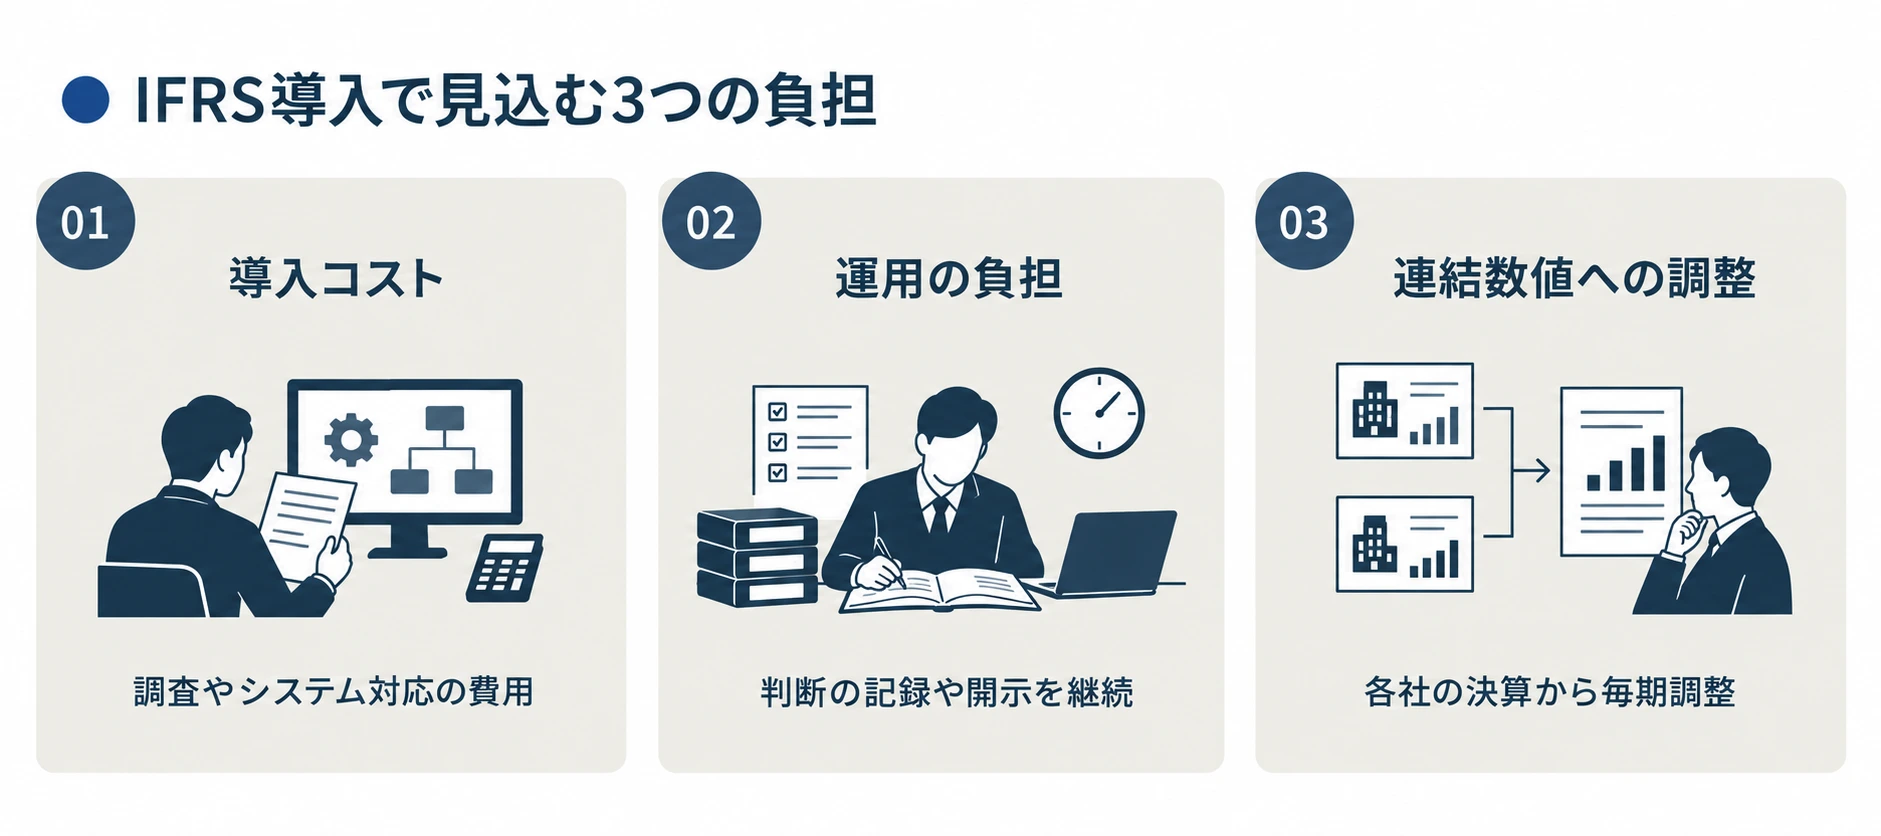
- 導入コストがかかる
- 業務負担が増える
- 財務報告の変換(コンバージョン)が必要
導入を検討するにあたり、これらの点もしっかり理解しておく必要があります。1つずつ詳しく見ていきましょう。
システム対応や外部費用などの導入コスト
IFRS(国際会計基準)へ移行する場合、多岐にわたり導入コストが発生します。主なコストは以下のとおりです。
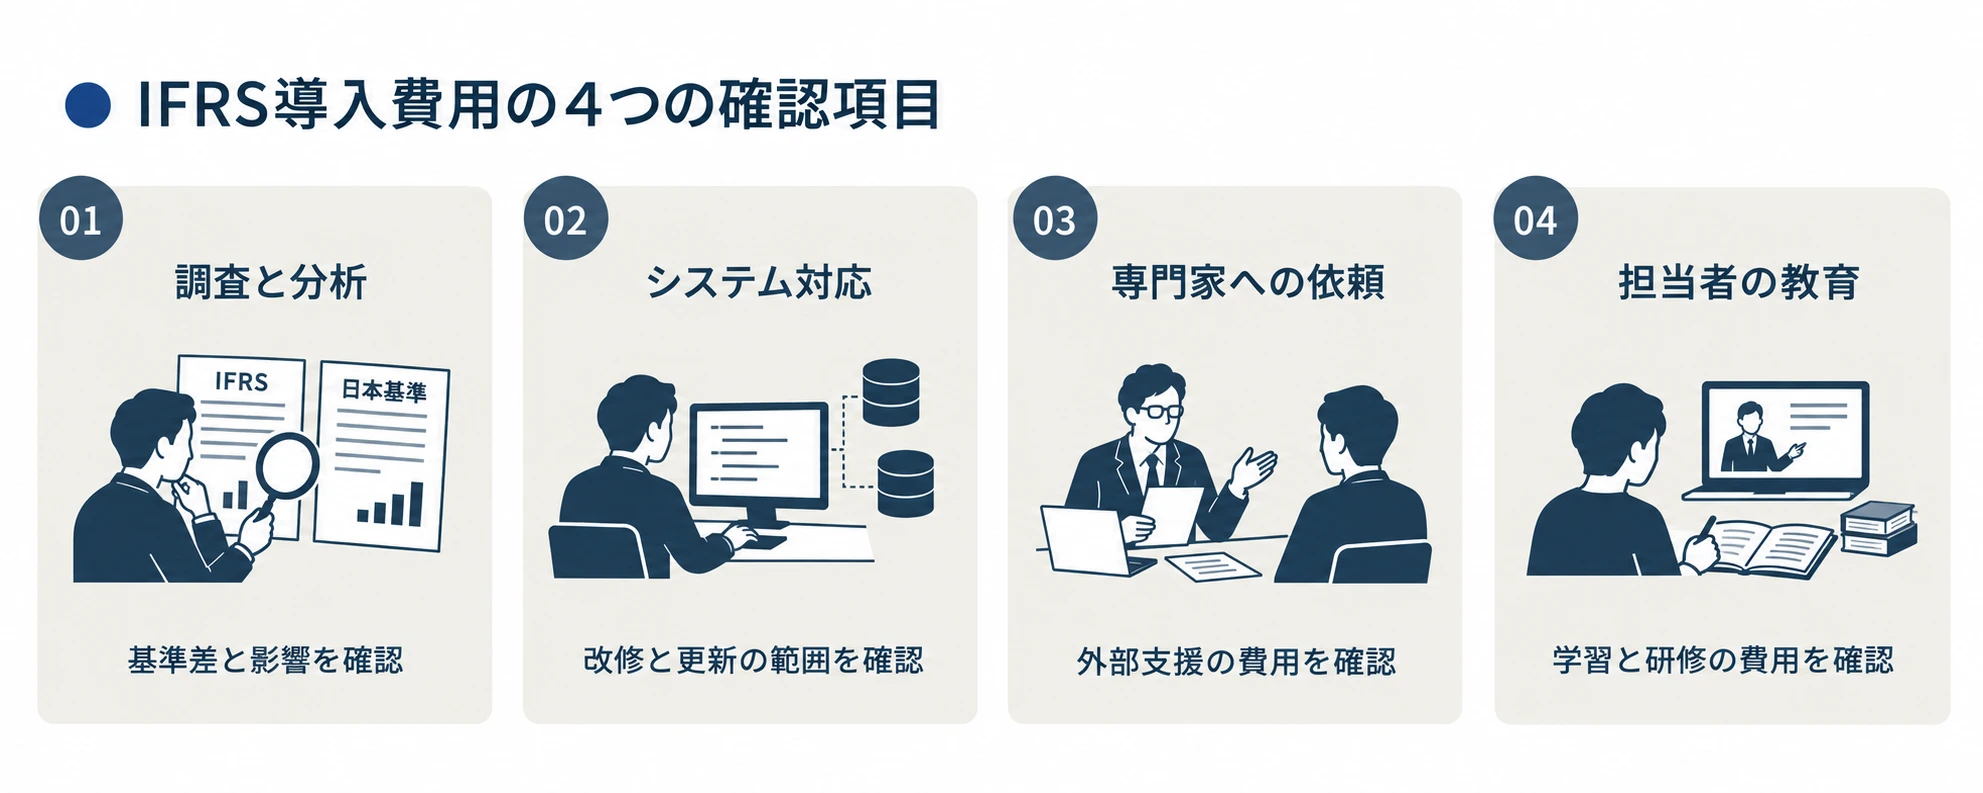
- 調査・分析に要するコスト
- 会計システムの導入や変更、更新費用
- 外部コンサルタント・アドバイザーなどの専門家に支払う費用
- 経理担当者の教育費用
費用を左右するのは、企業規模、対象拠点の数、基準差、既存システムの改修範囲などです。移行時の費用と、導入後に継続して発生する費用を分けて見積もる必要があります。
- 移行時:基準差の調査、会計方針の決定、システム対応、比較情報の作成
- 導入後:連結調整、見積りと開示の更新、教育、監査対応
参照:金融庁「個別財務諸表へのIFRS任意適用及び概念フレームワーク」掲載のIFRS適用レポート
判断基準や開示要求に伴う業務負担の増加
IFRS(国際会計基準)への移行では、これまでとは異なる業務プロセスが必要となり、業務負担が増える傾向にあります。
IFRSは原則主義を採りますが、個別の基準に詳細な要求事項もある点に注意が必要です。契約条件や取引の実態に応じた判断、見積りの根拠の文書化、注記に必要な情報収集が実務上の負担となります。
また、新システムに慣れることや、事務処理の負担増加に対応できるような組織の仕組みづくりも重要です。内部統制の強化や業務効率化を図るためのマニュアルの作成や見直しも求められるでしょう。
IFRSを採用したことだけを理由に、財務諸表を英語で作成する義務が生じるわけではありません。日本語の開示も可能です。英語力が必要となる範囲は、海外拠点との連絡、原文基準書の確認、投資家への英文開示など、担当する業務によって異なります。
個別決算からIFRSの連結数値への調整が必要になる
IFRS(国際会計基準)で財務諸表を作成する場合、財務報告の変換(コンバージョン)が必要です。
日本の企業が連結財務諸表にIFRSを適用しても、国内各社の法定の個別財務諸表まで一律にIFRSへ切り替わるわけではありません。海外子会社にも現地の法令に基づく決算があるため、連結用の報告とは分けて考えます。
各社の決算データからIFRSの連結数値へ調整する作業が残る場合、調整項目を毎期更新する担当者と手順の明確化が必要です。グループ全体を一つの基準で管理する利点と、複数基準への対応負担を比較しましょう。
IFRS(国際会計基準)導入における3つの注意点
IFRS(国際会計基準)の導入においては、以下の3つの注意点についても認識しておくとよいでしょう。
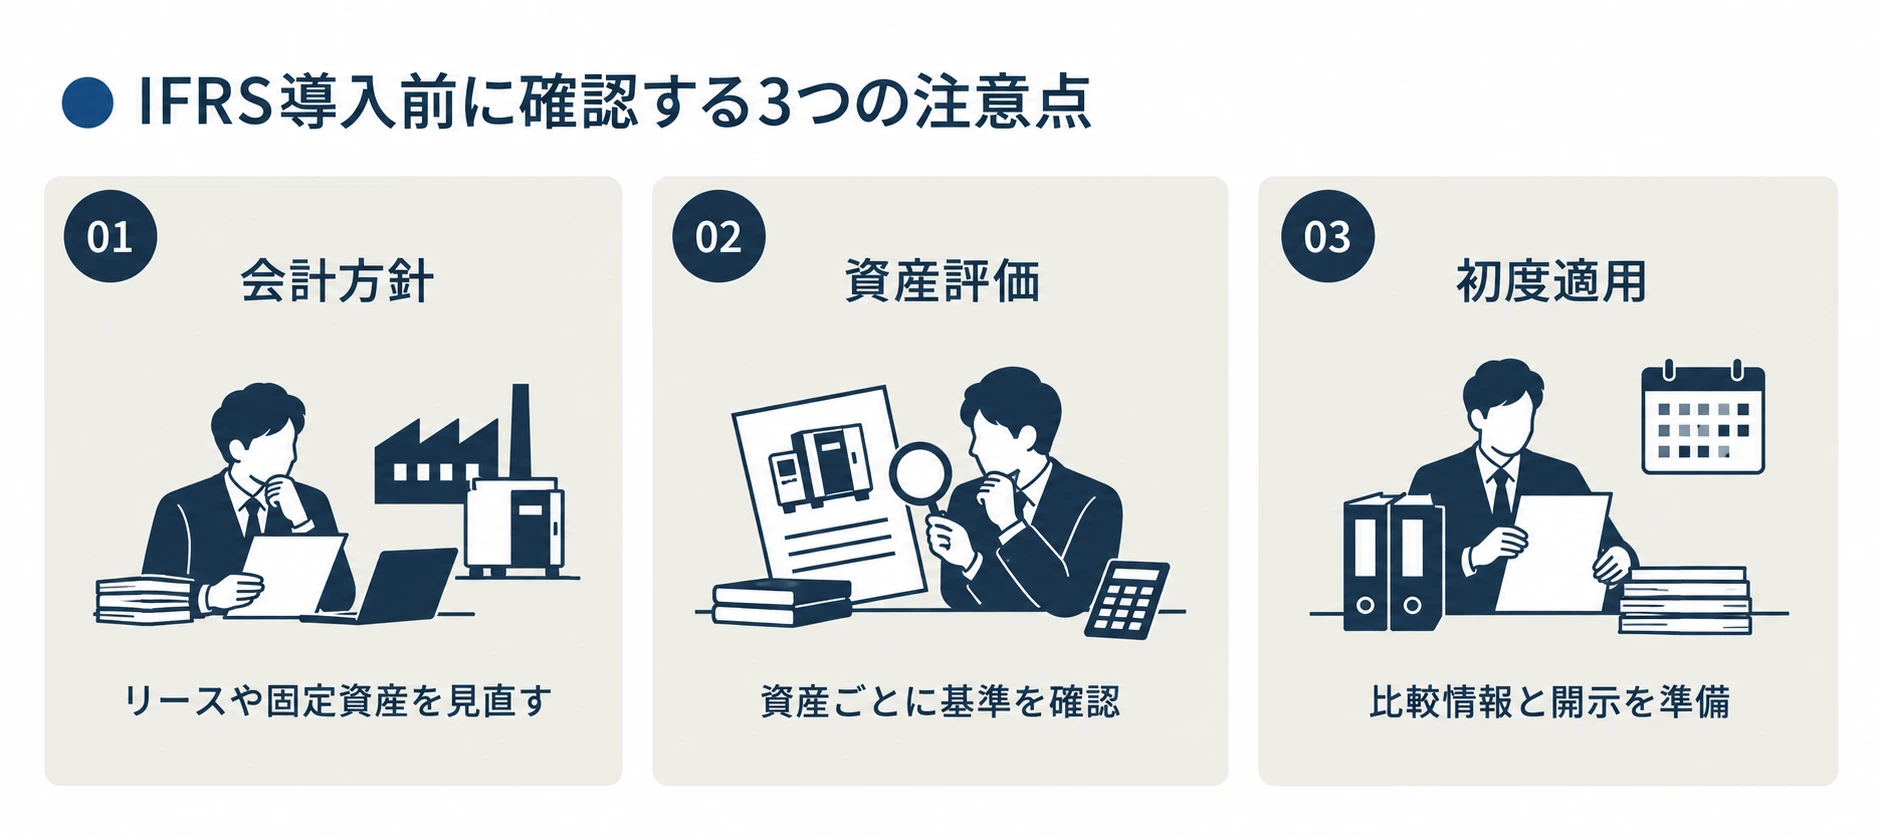
- 会計方針の変更が必要
- 資産評価の基準が異なる
- 「初度適用」を行わなければならない
計画的かつ円滑に導入を進められるよう、各注意点について理解しておきましょう。
リースや固定資産の会計方針を見直す
IFRS(国際会計基準)を導入する際は、現在の基準と異なる「リース会計基準」や「固定資産の会計方針」に合わせて変更します。
借手のリースについて、IFRS第16号は短期リースなどの例外を除き、使用権資産とリース負債を認識する方式です。日本の新リース基準も原則としてこれらを認識する方式を採り、2027年4月1日以後に開始する年度から適用されます。2025年4月1日以後に開始する年度からの早期適用も可能です。従来の日本基準を前提とした比較と、新基準適用後の比較を分ける必要があります。
「固定資産会計」で異なるのは、耐用年数の見積もり方、取得原価に含まれる範囲、減損の戻入などの取り扱い。
こうした変更に際し、担当者の教育やシステム変更など、時間的・金銭的なコストが増加することを理解しておくことも大切です。
参照:ASBJ(企業会計基準委員会)「リースに関する会計基準」
資産ごとに評価の基準を確認する
IFRSでも、すべての資産を公正価値で評価するわけではありません。例えば、IAS第16号の有形固定資産では、認識後の測定に原価モデルまたは再評価モデルを選択します。
日本基準にも金融商品などの時価評価があるため、「IFRSは時価、日本基準は取得原価」と一括りにはできません。自社が保有する資産ごとに、適用基準と会計方針、評価に必要なデータを確認しましょう。
参照:IFRS Foundation「IAS第16号 有形固定資産」
初度適用に必要な開示書類を準備する
IFRS(国際会計基準)を初めて適用した年度においては、「初度適用」を行うことが求められます。
初度適用とは、初めてIFRS(国際会計基準)を適用した財務諸表を作成することです。前期と当期を合わせた少なくとも2期分の財務情報を開示する必要があり、具体的には、以下の書類を作成します。
- 財務状態計算書(初度適用年度末、前年度末、移行日の3時点)
- 包括利益計算書(2期分)
- 株主持分計算書(2期分)
- キャッシュ・フロー計算書(2期分)
- 注記
通常よりも作成対象が多く時間もかかるため、業務負担の増加に注意しましょう。
IFRS導入は自社の目的と運用負担を比べて判断する
IFRS(国際会計基準)の導入企業は各国で増加傾向にあります。日本では現在は任意適用ですが、今後はグローバルな展開を進める企業を中心に増加していくと予想される状況です。
IFRS(国際会計基準)の導入には、グローバル化を目指す企業にとってさまざまなメリットがある一方で、業務量やコストの増加、専門知識を持つ担当者の確保といったデメリットや注意点もあります。
導入を検討する際は、海外拠点の管理や投資家対応で何を改善したいのかを決め、そのための会計方針、人員、システム、継続費用を具体的に見積もりましょう。
個々の会計処理の違いは、IFRSと日本基準の違いを比較した記事で確認できます。
IFRS検定試験の合格を目指すならアビタス
IFRS検定試験の合格を目指すならアビタスを検討してみましょう。
アビタスのIFRS Certificateプログラムは2008年の開講以来、多くの合格者を輩出し続けており、最新の試験傾向を踏まえたオリジナル教材で重要項目を分かりやすく解説しています。日本会計基準との差異も理解できるため実務対応にも役立つ内容です。
効率よく学習できるよう、充実した学習ツールを準備しており、最短3カ月での合格を狙えます。
アビタスではオンラインによる無料説明会を開催。興味のある方はお気軽にご参加ください。
まずは無料の説明会にご参加ください。
合わせてお読みください
-
最近のエントリー
-

- 2026.09.01更新
- IFRSと日本基準の違い10項目|同じ取引で利益が変わる理由
-
- 2026.06.03更新
- スキマ時間で情報収集! 需要急増「IFRS」の 基礎から試験までがわかる無料パンフレット
-
- 2026.06.02更新
- 【10年で7倍】「日本基準しか知らない経理」は危ない?IFRS時代に市場価値を急上昇させる最短ルート 無料オンライン説明会実施中!
-
- 2026.03.18更新
- 新任内部監査人必見!まず押さえるべき業務のポイントとは?―現役内部監査人が語る「学び」「成長」「CIAの活かし方」
-
- 2026.03.18更新
- 需要7倍!転職でIFRS検定が「歓迎要件」になる理由と最短合格の勉強法